Worauf Versicherte jetzt achten sollten
2026/27: Änderungen zur gesetzlichen Krankenversicherung
Die gesetzliche Krankenversicherung (GKV) steht vor erheblichen finanziellen Veränderungen.
Für Versicherte, Arbeitnehmer, Selbstständige und Familien ergeben sich insbesondere bei Beiträgen, Einkommensgrenzen und einzelnen Leistungen wichtige Änderungen.
- 25. August 2026
- 5 Minuten Lesezeit
2026: GKV-Reform beschlossen
Der Deutsche Bundestag hat am 10. Juli 2026 das GKV-Beitragssatzstabilisierungsgesetz beschlossen. Die wesentlichen Auswirkungen werden insbesondere ab 2027 für Versicherte spürbar.
Neue Anpassung ab 2027
Grenze der Beitragsbemessung steigt erneut
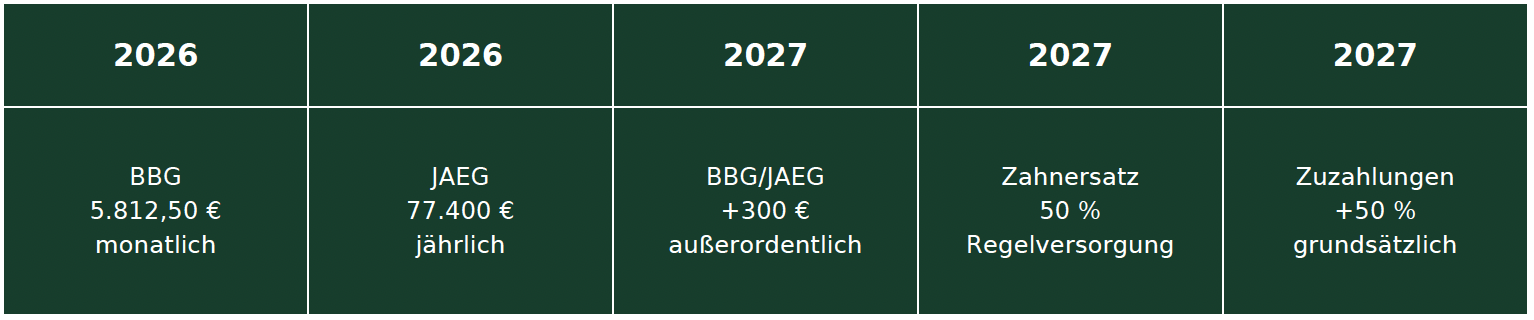
Die Beitragsbemessungsgrenze wird 2027 zusätzlich zur normalen jährlichen Anpassung einmalig um weitere 300 € monatlich angehoben. Für Versicherte mit hohem Einkommen bedeutet dies laut Bundesgesundheitsministerium eine zusätzliche Belastung von ungefähr 26 € monatlich für den Arbeitnehmeranteil.
Wichtige Information
Die endgültige Beitragsbemessungsgrenze 2027 wird zusätzlich von der regulären jährlichen Anpassung abhängig sein.
Überblick der Änderungen
Die wichtigsten Reformen
Grenze der Versicherungspflicht: Auch die Jahresarbeitsentgeltgrenze wird 2027 außerordentlich um 300 € monatlich angehoben – zusätzlich zur regulären Anpassung. Damit wird der Wechsel von gutverdienenden Angestellten aus der GKV in die PKV erschwert.
Änderungen bei der Familienversicherung: Die beitragsfreie Familienversicherung wird eingeschränkt.
Weiterhin beitragsfrei bleiben insbesondere:
• Kinder
• Eltern mit Kindern unter 12 Jahren
• Eltern von Kindern mit bestimmten Behinderungen
• pflegende Angehörige
• Ehe-/Lebenspartner nach Erreichen der Regelaltersgrenze
• bestimmte Ehe-/Lebenspartner mit gesundheitlichen Beeinträchtigungen
Für andere bisher beitragsfrei mitversicherte Ehe- und Lebenspartner wird künftig ein zusätzlicher Beitrag erhoben. Dieser beträgt 2,5 % des beitragspflichtigen Einkommens des hauptversicherten GKV-Mitglieds.
Besonders relevant für Familien
Die beitragsfreie Mitversicherung von Kindern bleibt grundsätzlich erhalten.
Zahnersatz: Die Festzuschüsse der gesetzlichen Krankenkassen für Zahnersatz werden um 10 % reduziert. Damit steigt für viele Versicherte der Eigenanteil.
Wichtig: Für bereits vor dem 01.01.2027 bewilligte Festzuschüsse gelten weiterhin die bisherigen Regelungen. Eine bestehende Zahnzusatzversicherung kann dadurch künftig noch wichtiger werden.
Zuzahlungen steigen: Die gesetzlichen Zuzahlungen werden grunds.tzlich um 50 % erhöht.
Beispiel:
Bisher: 5 € Mindestzuzahlung
Ab 2027: 7,50 € Mindestzuzahlung
Die Höchstgrenze steigt entsprechend auf 15 €.
Die bestehenden jährlichen Belastungsgrenzen bleiben jedoch bestehen:
2 % des Haushaltsbruttoeinkommens für grundsätzlich Versicherte
1 % bei schwerwiegend chronisch Erkrankten.
Auch Härtefallregelungen bleiben bestehen.
Teil-Krankschreibung: Neu vorgesehen ist eine Teil-Krankschreibung mit Teilkrankengeld.
Möglich werden sollen drei Stufen:
25 % Teilarbeitsfähigkeit
50 % Teilarbeitsfähigkeit
75 % Teilarbeitsfähigkeit
Die konkrete Ausgestaltung soll durch den Gemeinsamen Bundesausschuss festgelegt werden. Die Teil-Krankschreibung soll grundsätzlich nur mit Zustimmung von Versichertem und Arbeitgeber möglich sein.
Arzneimittel: Bestimmte Leistungen sollen künftig nicht mehr von der GKV übernommen werden.
Dazu gehören insbesondere:
• Cannabisblüten
• homöopathische Arzneimittel
• anthroposophische Arzneimittel bzw. entsprechende Leistungen
Homöopathische und anthroposophische Leistungen sollen auch nicht mehr als zusäzliche Satzungsleistung der Krankenkassen angeboten werden können.
Was sich ab 2027 noch ändert
Krankenkassen und Leistungsausgaben
Die Reform sieht außerdem eine Begrenzung der Ausgabenentwicklung in verschiedenen Bereichen des Gesundheitswesens vor. Unter anderem werden Vergütungssteigerungen stärker begrenzt. Für Krankenhäuser gelten von 2027 bis 2029 besondere Begrenzungen der Kostenentwicklung.
Ziel: Die Ausgaben der GKV sollen langsamer steigen und dadurch die Beitragssätze stabilisiert werden.
Wer besonders betroffen ist
Gutverdiener: höhere Beitragsbemessungsgrenze kann zu höheren Beiträgen führen.
Gutverdienende Angestellte: höhere Versicherungspflichtgrenze erschwert den Wechsel in die PKV.
Familien mit einem nicht berufstätigen Ehepartner: mögliche zusätzliche GKV-Belastung ab 2027.
Versicherte mit Zahnersatz: geringere GKV-Zuschüsse und damit potenziell höhere Eigenbeteiligung.
Versicherte mit regelmäßigen Zuzahlungen: höhere Einzelzuzahlungen ab 2027.
Arbeitnehmer mit längeren Erkrankungen: Möglichkeit einer Teil-Krankschreibung kann künftig interessant werden.
Übersicht
Das Wichtigste auf einem Blick
Fazit
Die gesetzliche Krankenversicherung befindet sich im Wandel
2026 stehen vor allem höhere Beitragsgrenzen und die Entwicklung der Zusatzbeiträge im Mittelpunkt. Ab 2027 kommen weitere Veränderungen hinzu: mehr Eigenbeteiligung bei bestimmten Leistungen, eine veränderte Familienversicherung, neue Möglichkeiten bei längerer Krankheit sowie Anpassungen bei Arzneimitteln und Zahnersatz.
Experten-Tipp
Nicht erst reagieren, wenn die Änderungen greifen. Lass Deine persönliche Situation prüfen, um herauszufinden, welche Änderungen Dich tatsächlich betreffen und wo zusätzlicher Versicherungsschutz sinnvoll sein kann.
FAQ
Häufige Fragen zur GKV-Reform
Muss ich 2027 automatisch mehr Krankenkassenbeitrag zahlen?
Nicht automatisch. Die Zusatzbeiträge können je nach Krankenkasse unterschiedlich sein. Gleichzeitig steigt die Beitragsbemessungsgrenze außerordentlich.
Wird die Familienversicherung abgeschafft?
Nein. Die beitragsfreie Familienversicherung bleibt insbesondere für Kinder erhalten. Für bestimmte bisher beitragsfrei mitversicherte Ehe- und Lebenspartner wird ein zusätzlicher Beitrag eingeführt.
Wird Zahnersatz ab 2027 komplett aus der GKV gestrichen?
Nein. Die GKV beteiligt sich weiterhin. Der Festzuschuss für die Regelversorgung sinkt jedoch von 60 % auf 50 %.
Muss ich künftig 15 € für jedes Medikament bezahlen?
Nein. Die Zuzahlung beträgt grundsätzlich 10 % des Abgabepreises, mindestens 7,50 € und höchstens 15 €, soweit keine andere Regelung greift.
Wird die Krankschreibung abgeschafft?
Nein. Zusätzlich ist eine Teil-Arbeitsunfähigkeit mit Teilkrankengeld in den Stufen 25 %, 50 % und 75 % vorgesehen.
Wird das Hautkrebsscreening abgeschafft?
Nein. Der Anspruch wird nicht einfach gestrichen. Die Ausgestaltung soll geprüft und insbesondere risikobasiert weiterentwickelt werden.